AI 거품을 경고해 온 많은 사람은 거품이 터질 경우 소비가 크게 타격을 받을 수 있다고 지적해 왔다. 이런 우려는 주식자산의 부의 효과(wealth effect)가 1달러당 약 3센트라는 일반적인 견해에 근거한다.
이는 주식시장이 가치의 30%를 잃는다면(기술주 거품 붕괴 때는 50%를 잃었다) 약 24조 달러의 주식자산이 사라진다는 뜻이다. 부의 효과를 3%로 잡으면 연간 소비가 7,200억 달러 감소하며, 이는 국내총생산(GDP)의 2%를 조금 넘는다. 이 정도 규모의 충격에 AI 투자 붐 붕괴까지 겹치면 경제를 침체에 빠뜨리기에 거의 확실히 충분할 것이다.
제이슨 퍼먼(Jason Furman)은 이 견해에 이의를 제기했다. 그는 팬데믹 이후 몇 년 동안 소비에 대한 부의 효과가 훨씬 작아져 1달러당 1센트에 불과한 것으로 보인다고 주장한다. 현재 GDP에서 소비가 차지하는 비중이 특별히 높아 보이지 않는다는 점을 근거로 든다. 다시 말해 지난 5년 동안 주식자산이 엄청나게 늘었지만, 소비에는 큰 영향을 미치지 않은 것처럼 보인다는 것이다.
그렇다면 두 가지 가능성이 남는다. 오랫동안 유지돼 온 주식자산과 소비의 관계에 무언가 변화가 생겼다고 보거나, 아니면 우리가 무언가를 놓치고 있다고 보는 것이다. 나는 여기서 “우리가 무언가를 놓치고 있다”는 가능성을 살펴보려 한다.
구체적으로 말하면, 사람들이 저축과 소비를 경제학자들이 측정하는 방식과 항상 똑같이 인식하는지는 확신하기 어렵다. 여기서 문제는 사람들이 주택 구매에 쓰는 돈과 재산세, 보험 같은 관련 비용을 어떻게 받아들이느냐에 있다. GDP 계정에서는 주택 구매를 투자, 즉 저축의 한 형태로 처리한다. 마찬가지로 매달 내는 주택담보대출 상환금과 재산세, 보험료도 직접적으로는 전혀 소비에 포함하지 않는다. 이런 비용은 임대료를 끌어올리는 비용 가운데 하나여야 하므로 소유자 등가임대료(owners’ equivalent rent·OER)를 통해 간접적으로 반영한다고 본다.
주거비가 임대료와 대체로 비슷하게 움직인다면 소비와 저축을 계산할 때 이런 정의상의 문제는 별로 중요하지 않다. 일반적으로는 실제로 그렇게 움직여왔다. 그러나 팬데믹 이후에는 그렇지 않았다. 주택 거품 시기에도 마찬가지였다.
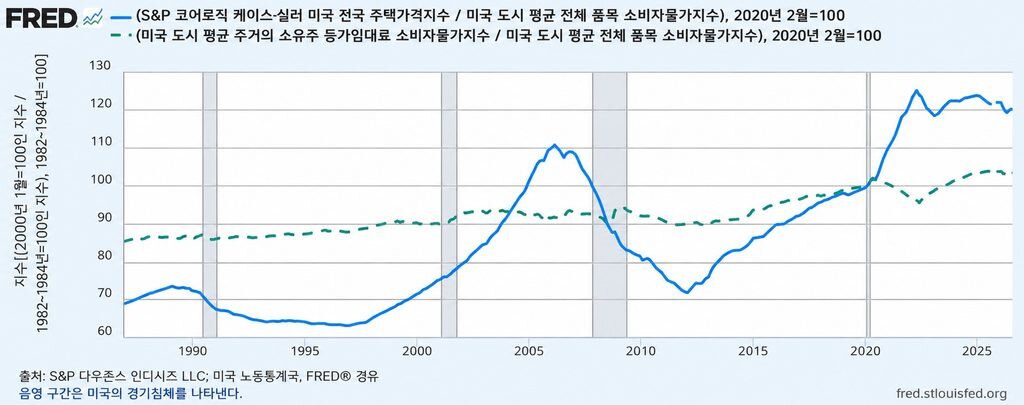
전체 물가상승률을 고려하더라도 팬데믹 이후 주택 구매 비용은 임대 비용보다 약 20% 더 빠르게 올랐다. 다른 조건이 같다면 주택 가격이 임대료와 같은 속도로 올랐을 경우보다 주택 소유자들이 매달 주택담보대출 상환금과 세금, 보험료로 약 20% 더 많이 내고 있다는 뜻이다.1
사람들이 주택담보대출과 기타 주택 소유 관련 비용으로 추가 지출하는 이 20%를 투자나 저축이 아니라 소비라고 생각하며 행동한다고 가정해 보자. 올해 3분기 소유자 등가임대료의 귀속 가치는 2조 6,520억 달러였다. 주택 가격과 임대료 사이의 격차에 맞춰 이 수치를 20% 늘리면 OER 지출은 5,300억 달러, 즉 GDP의 1.6%만큼 증가한다. 그만큼 저축은 줄어든다. 이렇게 조정하면 소비에 대한 부의 효과를 3%로 추정한 수치에 상당히 가까워진다.
AI가 주도한 주식 거품이 붕괴할 경우 중요한 문제는 주식자산의 급락이 이 그림에 어떤 영향을 미치느냐는 것이다. 내 추측으로는 대형 AI 기업들의 주가가 계속 폭락하면 비싼 집을 사려는 적극적인 구매자들이 사라지고, 현재 주택을 보유한 일부 사람들은 줄어든 주식 포트폴리오를 보충하려고 집을 팔려고 할 것이다. 그렇게 되면 집값은 내려갈 것이다. 내가 보기에는 좋은 일이다. 또 주택자산을 자신이 목표로 하는 저축의 일부라고 생각하지 않는 주택 소유자들은 다른 분야의 지출을 줄이려 할 수도 있다. 집값이 내려간다면, 그로 인해 소비에 마이너스 부의 효과도 발생할 것이다.
물론 이 이야기는 분명 추측이다. 나는 일반적으로 신이 정해준 회계 범주를 그대로 받아들여야 한다고 말하는 편이다. 그러나 주식자산의 부의 효과가 갑자기 작아진 것처럼 보이는 이상 현상이 나타난다면, 우리가 무언가를 놓치고 있는지 확인하기 위해 기존 범주를 조금 두들겨볼 가치는 있다.
- 소비자물가지수(CPI)에 포함되지 않는 주택 소유자 보험료는 지난 10년 동안 전체 물가상승률을 크게 웃돌았다. 아마도 상당 부분 지구온난화의 영향 때문일 것이다. 사람들이 이제 주택 소유자 보험에 더 많은 돈을 쓰고 있다는 사실은 소비와 저축에 직접적인 영향을 미치지 않는다. 이는 소유자 등가임대료에 미치는 영향을 통해서만 간접적으로 반영된다. ↩︎
[출처] Could an AI Bubble Burst Trigger a Recession? – CEPR
[번역] 하주영
이 기사가 마음에 들었다면, 좋아요를 눌러주세요!