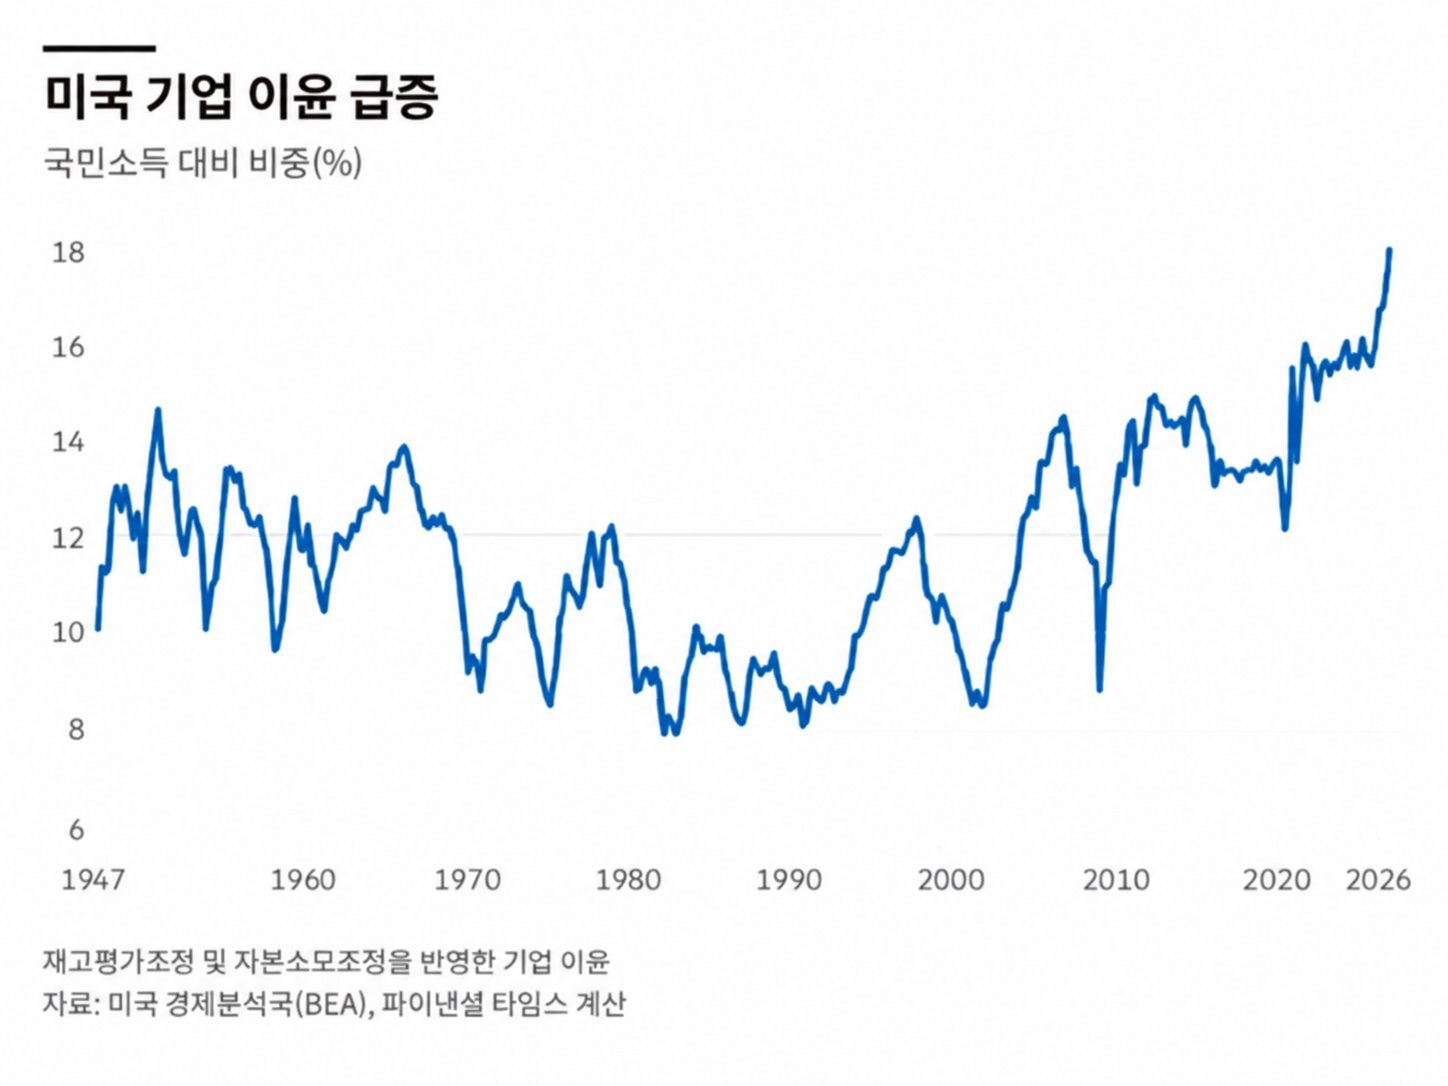
최근 글에서 나는 미국 기업의 이윤율, 즉 국민소득에서 이윤이 차지하는 비중이 19.4%로 사상 최고 수준에 이르렀다고 지적했다. 이는 미국에서 1940년대 이후 가장 높은 수치다.
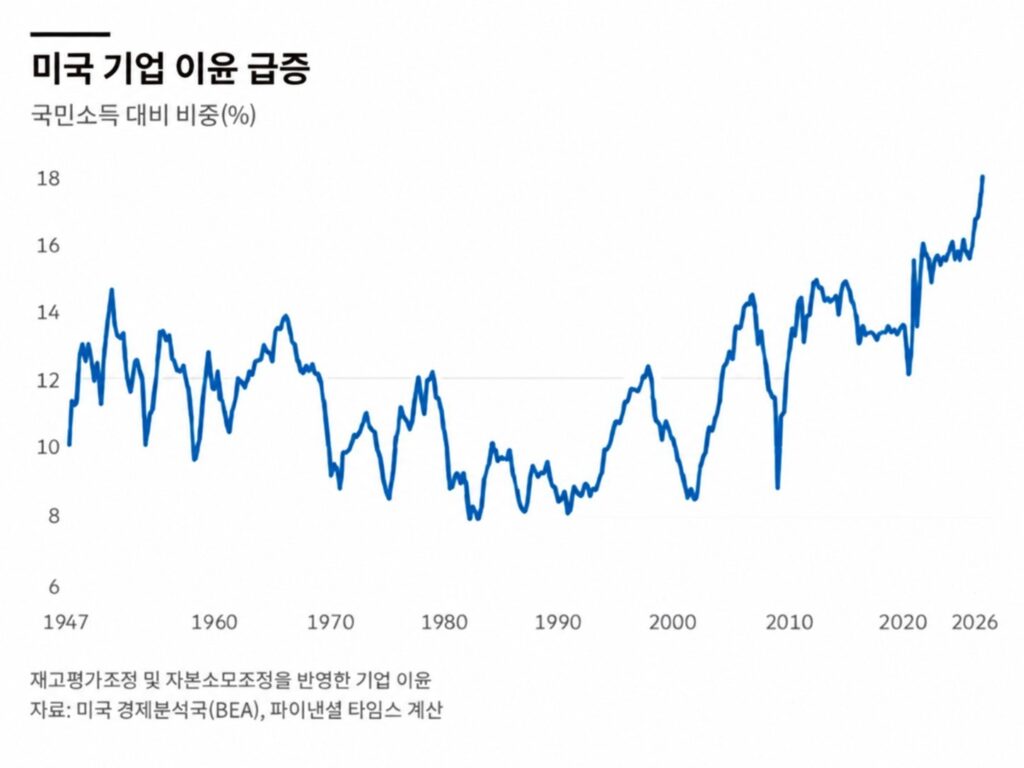
반대로 노동 몫은 새로운 최저 수준까지 떨어졌다.
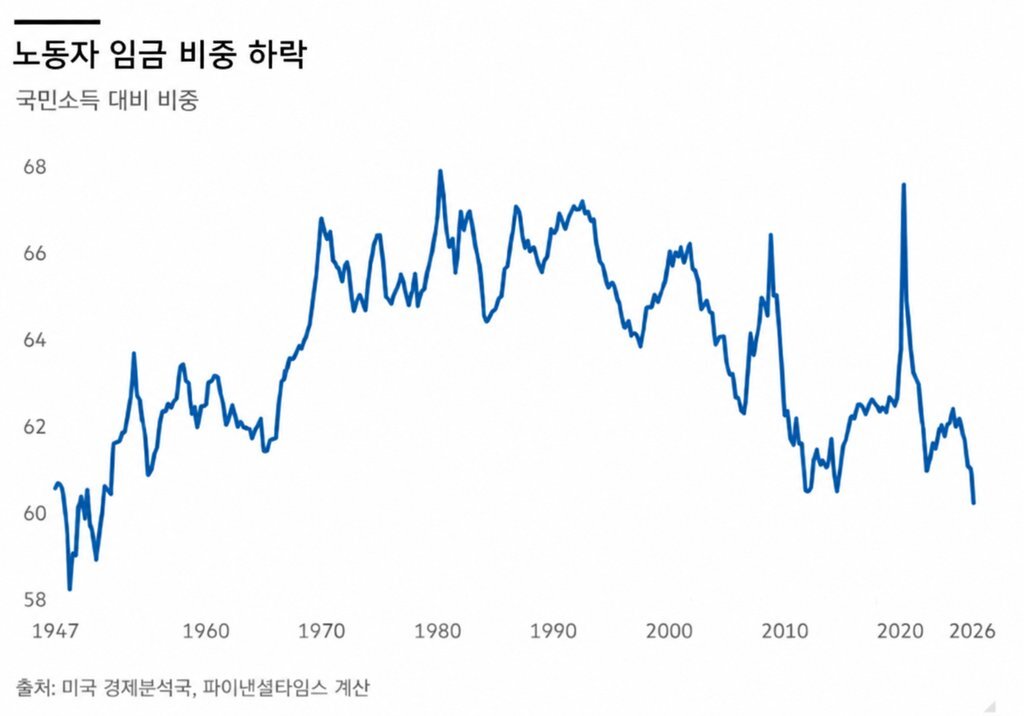
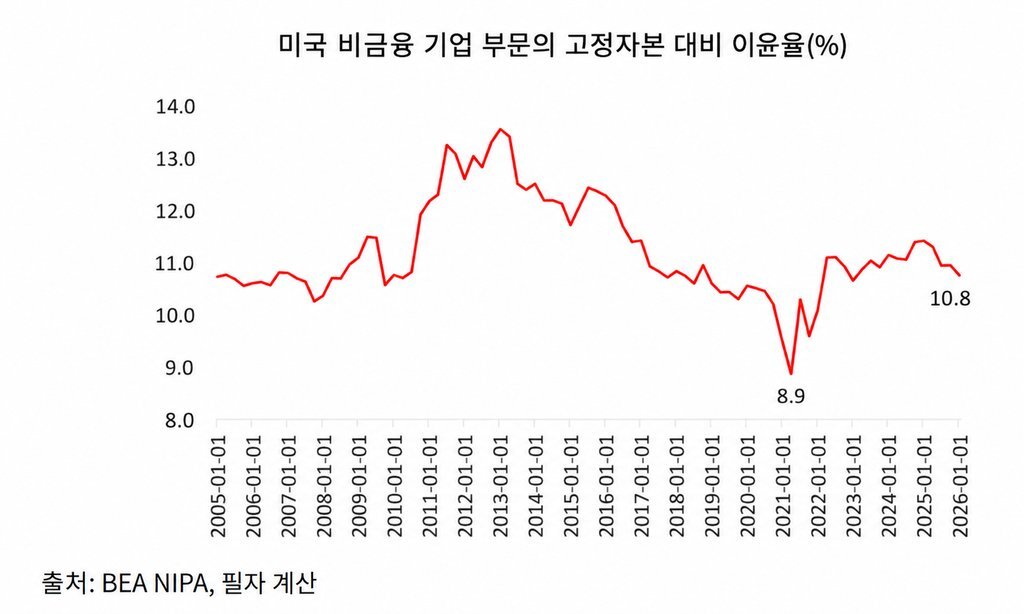
마르크스주의적 의미에서 이윤과 임금의 비율, 즉 잉여가치율을 측정하면 이 비율은 지금까지 한 번도 이렇게 높았던 적이 없다. 따라서 이는 미국의 이윤율을 끌어올리는 중요한 상쇄 요인이 됐다. 여기서 이윤율은 잉여가치를 생산수단의 자본스톡과 노동자 보수를 합한 값으로 나눈 것이다. 특히 팬데믹이 끝난 이후 이런 현상이 뚜렷하게 나타났다.
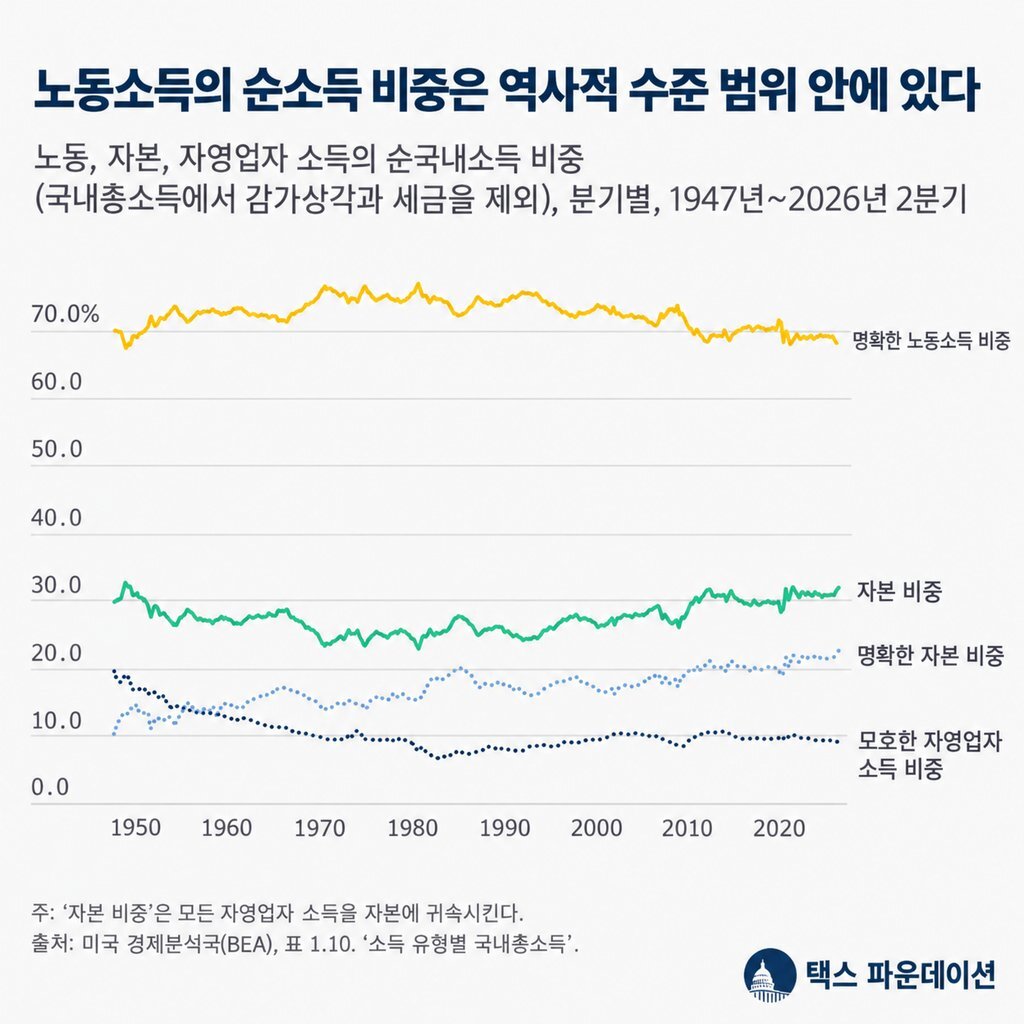
그러나 미국 국민소득에서 이윤과 임금이 차지하는 비중을 이렇게 측정하는 방식에 대해 택스파운데이션(Tax Foundation)이 이의를 제기했다. 택스파운데이션은 스스로를 세계 최고의 초당파적 조세정책 싱크탱크라고 소개한다. “85년 넘게 우리의 사명은 동일했다. 더 높은 경제성장과 더 많은 기회를 이끄는 조세정책을 통해 삶을 개선하는 것이다.” 택스파운데이션은 이윤과 임금의 몫을 측정하는 데 총국민소득을 사용하는 것은 잘못이라고 주장한다. 그리고 앞서 내린 결론과 달리 자본이 경제적 파이에서 갈수록 더 큰 몫을 가져가고 있다거나, 노동 몫이 1950년대 거의 3분의 2 수준에서 오늘날 절반가량으로 떨어졌다는 주장은 사실이 아니라고 말한다.
왜 이런 결론이 틀렸다는 것일까? 택스파운데이션이 정확히 지적했듯 국민소득 전체는 이윤과 임금만으로 구성되지 않는다. 감가상각도 포함된다. 감가상각은 기업이 노후하거나 소모된 기계와 설비, 기술 등을 대체하기 위해 투자비로 고려해야 하는 국민소득의 일부다. 다시 말해 새로운 생산수단에 투자하는 것이 아니다. 따라서 기업이 판매를 통해 얻은 이윤에서 감가상각을 빼야 한다. 즉 이윤이나 임금이 차지하는 몫은 감가상각을 뺀 뒤의 순국민소득을 기준으로 측정해야 한다는 것이다.
택스파운데이션에 따르면 이렇게 계산하면 노동 몫은 사상 최저 수준이 아니다. “노동 몫은 미국 노동통계국(BLS) 자료가 시사하는 것보다 더 높고 더 안정적이다.” 이런 순국민소득 기준으로 보면 노동 몫은 1940년대 후반 약 69%였고, 1970년대에는 약 75%까지 올라갔으며, 현재는 68.3%다. 1950년대와 거의 차이가 없다. “다시 말해 노동 몫은 ‘지금까지 한 번도 본 적 없는’ 수준이 아니다.”
하지만 택스파운데이션이 제시한 자료와 시계열을 더 자세히 들여다보면, 내가 보기에는 더 정확한 결론이 나온다. 우선 ‘감가상각’은 총이윤에서 회계상 차감하는 항목이라는 점을 말해둘 필요가 있다. 그러나 그것 역시 노동 착취를 통해 자본이 차지한 가치다. 총이윤에서 감가상각을 빼려면 고정자산 자본스톡의 가치에서도 감가상각을 빼야 한다. 그래야 순이윤을 순자본스톡과 비교할 수 있다. 다른 조건이 같다면, 국민소득에서 감가상각을 뺀다고 해서 자본의 이윤율이 낮아지지는 않는다.
국민소득에서 각 몫을 따질 때도 마찬가지다. 택스파운데이션의 측정 방식을 사용하더라도 노동 몫이 사상 최저라는 기존 주장은 거의 확인된다. 2026년 미국 국민소득에서 노동 몫이 차지한 68.3%는 여전히 1948년 이후 가장 낮은 수준이었고, 그에 따라 이윤 몫도 1948년 이후 최고 수준에 근접했다.
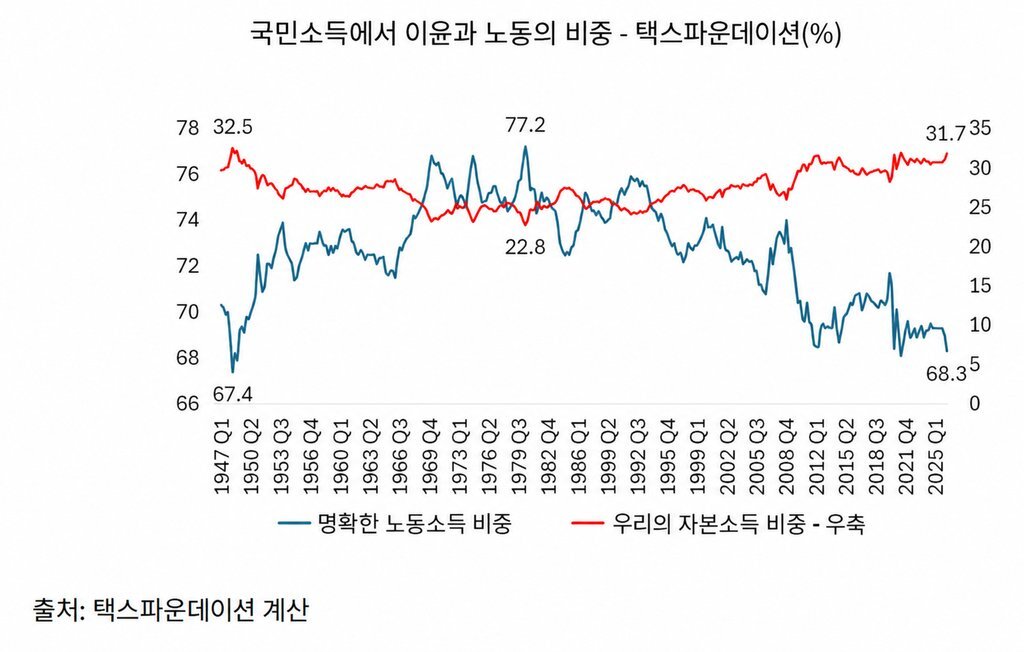
따라서 노동 몫이 사상 최저라는 주장은 약간 과장됐을 뿐이며, 택스파운데이션은 별로 중요하지 않은 차이를 두고 지나치게 호들갑을 떠는 셈이다. 더 중요한 것은 위 그래프가 노동 몫이 1970년대 말 정점을 찍었다는 사실을 보여준다는 점이다. 1980년대부터 노동 몫은 줄었고, 그에 따라 자본 몫은 늘었다. 이 시기는 이른바 신자유주의 시대가 시작된 때다. 노동조합의 권리와 조직을 공격하고, 민영화를 추진하고, 복지와 공공서비스를 삭감하며, 제조업 일자리를 세계의 저임금 지역으로 이전한 시기다. 이런 변화는 미국 자본의 전반적인 수익성을 끌어올렸다.
게다가 택스파운데이션의 몫 측정치를 마르크스주의적 범주로 환산하면 잉여가치율은 1980년 이후 57% 상승했다. 대침체가 끝난 뒤로는 32%, 팬데믹이 끝난 뒤로는 17% 올랐으며, 이제 전후 직후의 최고 수준에 가까워졌다.
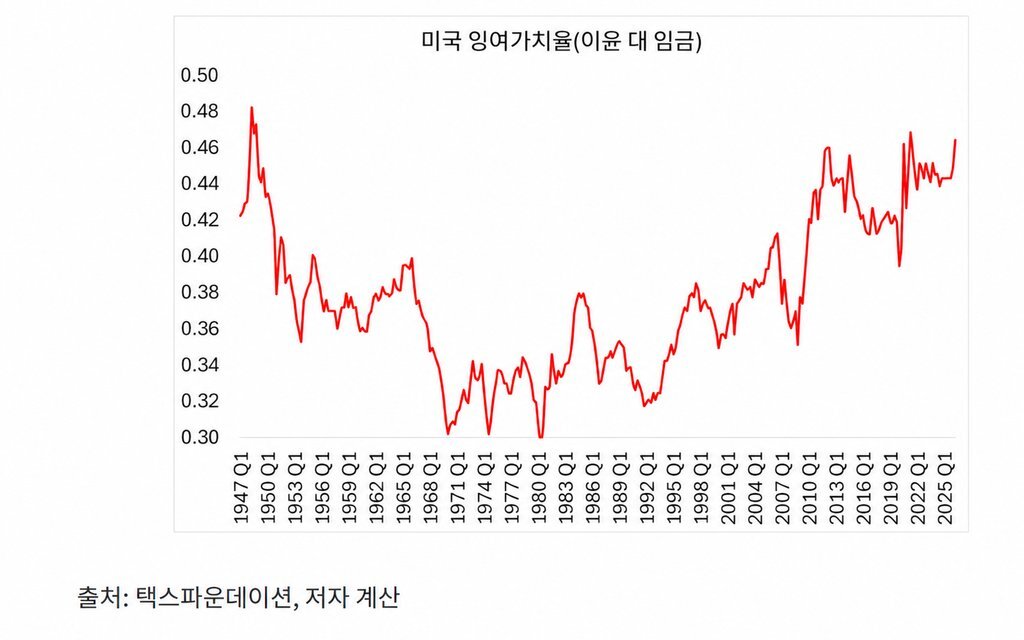
이런 상승은 마르크스의 이윤율 저하 경향의 법칙을 상쇄하는 핵심 요인이었다. 그 결과 신자유주의 시기인 1982~2000년에 미국 자본의 수익성이 상승했고, 대침체가 끝난 뒤와 팬데믹 이후 지난 5년 동안에도 다시 상승했다.
하지만 여기에는 한 가지 중요한 단서가 있다. 이렇게 늘어난 이윤의 압도적 대부분이 경제의 몇몇 핵심 부문에 집중됐다는 점이다. 2026년 중반까지 지난 1년 동안 미국 국내 산업의 기업이윤, 즉 미국 기업이 해외에서 벌어들인 이윤을 제외한 국내 이윤은 4조 4,000억 달러에 이르렀다. 7,380억 달러, 무려 17.7% 증가한 것이다.
이 가운데 금융부문은 주식시장 호황에 힘입어 1,850억 달러를 보탰다. 전체 증가분의 25%다. 에너지부문은 급등한 에너지 가격에 올라타 1,350억 달러, 18.2%를 기여했다. 그러나 가장 큰 몫을 차지한 것은 기술부문, 즉 소프트웨어와 하드웨어였다. 기술부문은 7,380억 달러의 이윤 증가분 가운데 2,140억 달러, 29%를 차지했다. 금융부문을 제외하고 비금융 부문만 보면 에너지부문의 비중은 24%, 기술부문의 비중은 39%로 올라간다. 따라서 지난 1년 동안 비금융 부문 이윤 증가의 거의 3분의 2가 단 두 부문에서 나왔다.
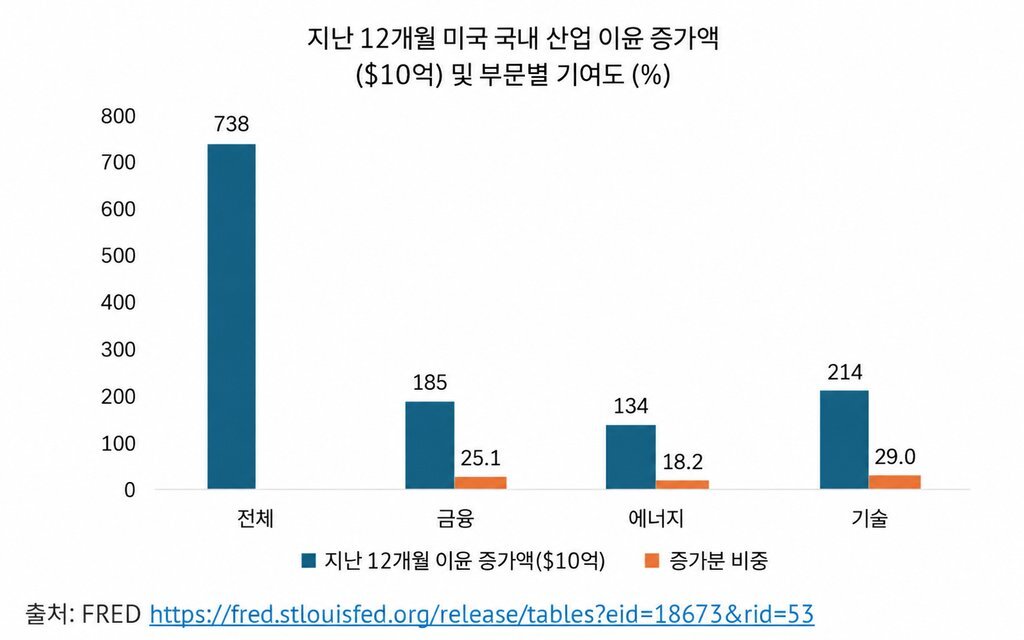
이는 AI가 이끈 주식시장 호황이 무너지면서 기술부문 이윤이 감소할 경우 미국 전체 수익성이 급락하고, 그 결과 경기침체를 촉발할 수 있음을 시사한다. 다시 말해 지난 1년간 비금융 부문 이윤 증가의 거의 3분의 2가 단 두 부문에서 나왔다.
[출처] Labour’s share – Michael Roberts Blog
[번역] 하주영
이 기사가 마음에 들었다면, 좋아요를 눌러주세요!